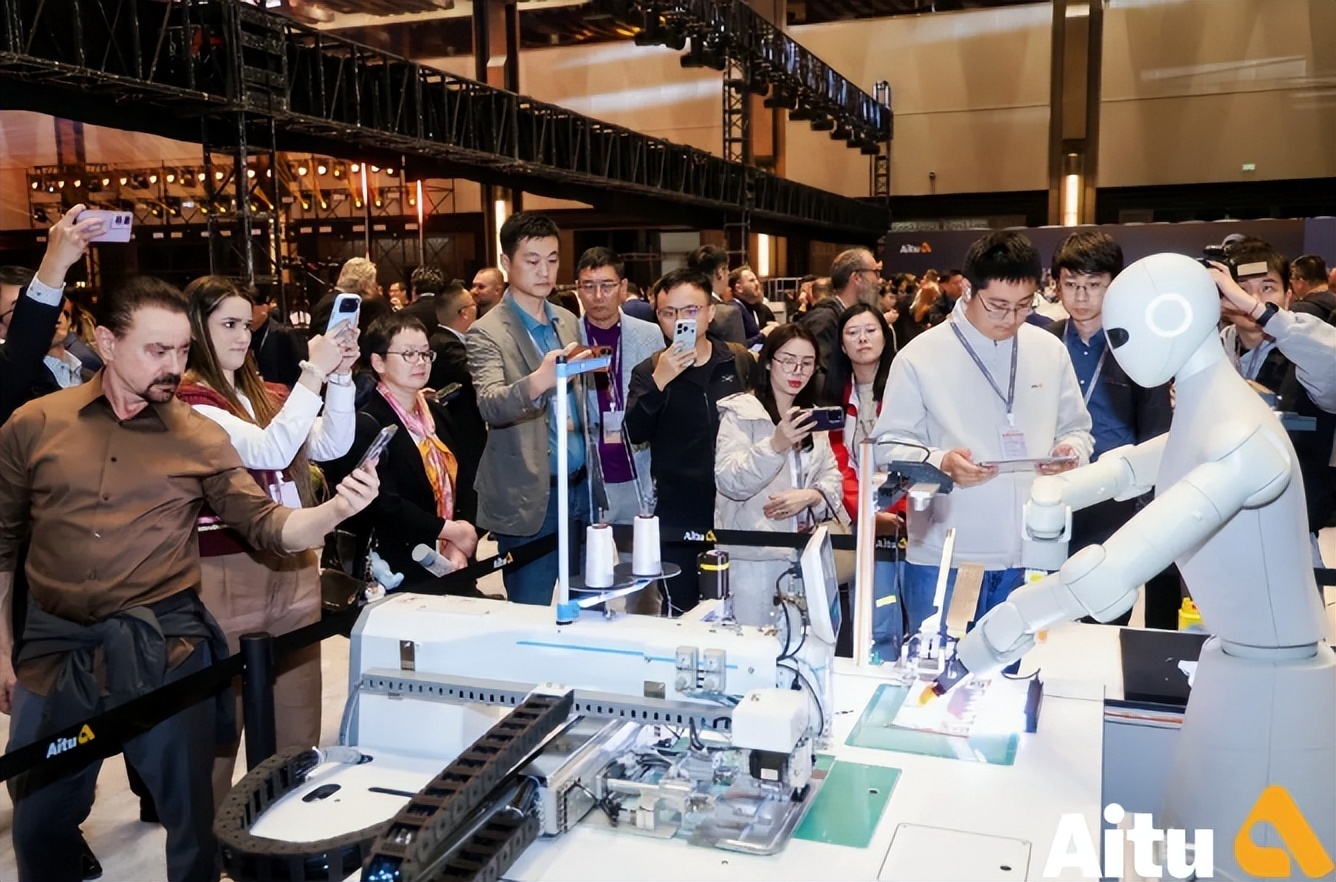
缝纫机前的座位正在空出来。服装业一线的平均年龄已经越过45岁,70后、80后在硬撑雪球,90后、00后干脆不入行。看到台州那台卖30.8万、动作比熟练工还慢的缝纫机器人,我没有跟着评论区一起笑。我意识到服装业用工模式走到了一个拐点。这笔30万,买的不单是省下的工钱,是缝纫机前头没人可坐之后,产线还能转下去的确定性。
我的判断很直接:老板掏钱,不是技术冲动,是人口结构逼的。服装是劳动密集行业,过去几十年靠的是源源不断的年轻工人。现在这一头断了,等70后、80后这批主力退下来,五到八年内,贴袋、上袖这些工位会批量空置,补位的人一个都看不到。机器人慢点、贵点都是次要问题,先解决有没有人干活才是关键。这笔账,要按五年算,不能按秒算。
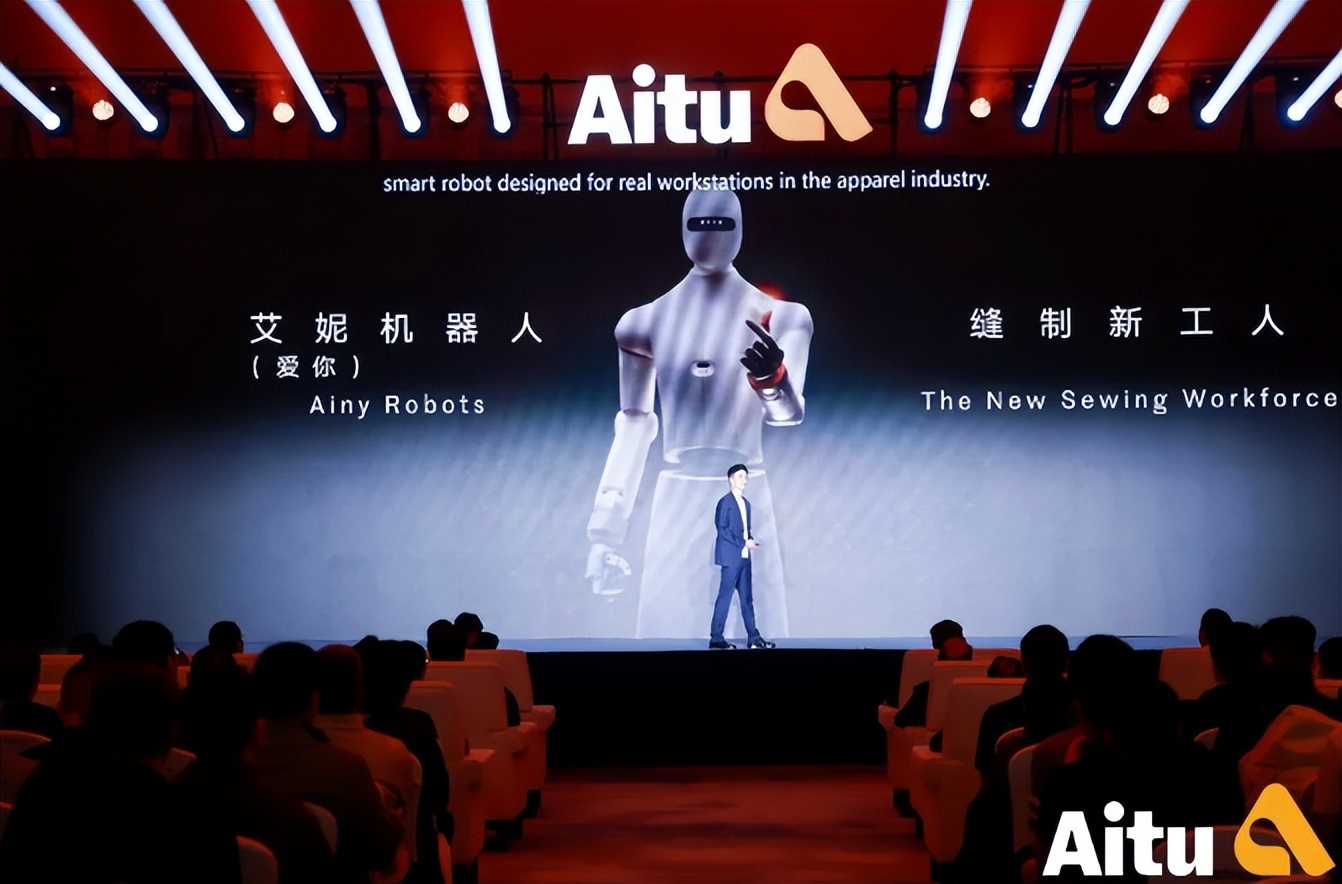
先算最容易被人误解的速度账。熟练女工十几秒贴一个口袋,机器人要慢两三成。单看这一个动作,确实不如人。可工厂的生产不按单个动作计价,按的是一天出多少件、一年摊多少成本。人手有极限,一天坐十来个小时到头,下午三四点之后眼花手慢,旺季还常被临时请假、涨工价卡住整条线。机器人没有这些限制,只要供电稳定就能连续运转,一个工位能顶一个半到两个工人。评论区笑它慢,看到的是几秒钟的对比,没看到一天和一年的对比。
钱账也经得起算。长三角熟手月薪七千五到九千,加上社保、食宿、补贴,一个人一年用工成本超过十万。机器人售价30.8万,在中等成本用工区测算,回本周期约两年,连续24小时运转还能缩短到一年。按五到八年折旧折算,每年五六万再加电费,两三年就能打平。一家老板愿意掏30万,是把这几栏都算过一遍的。最需要留意的,是机器坏了谁修、停机耽误几天这类售后问题,这部分公开信息还很少。
机器换人在这轮讨论里,因果关系常常被讲反。服装业招工难不是今年才有,一线工人老龄化是持续多年的趋势。90后、00后不愿进厂,原因不难理解,一天十二三个小时坐在缝纫机前,电机噪音、布料粉尘、重复上万次的动作,报酬却未必比送外卖高,时间自由度还远不如。日薪开到600仍一工难求,年轻人宁愿拿3000坐办公室,不愿拿7000踩缝纫机。这不是个别现象,珠三角制衣村、长三角产业带、平湖羽绒服集群都在经历同样的用工荒。深圳有工厂春节后满世界抢车位缝纫工,平湖羽绒服旺季天天赶单,招工难已经从一个工厂的问题变成整个行业的问题。
用工荒最终会变成产能损失。服装是强周期行业,订单集中在旺季,工人潮汐式流动,厂方既不敢多养人,又怕旺季没人顶。这几年连高价抢人都抢不到,结果是明显的产能天花板:有单不敢接,接了交不出,交不出就流失客户。贴袋这类关键工位一旦缺人,整条流水线跟着停。对厂主来说,一台能稳定顶岗、不需要请假的机器,价值在于提供了用工不确定性的替代方案,不在于它比人快。
订单回流进一步放大了这个需求。前几年部分订单流向东南亚,靠的是更低的工资。可东南亚的年轻人口同样不愿进厂,人工红利正在退潮,加上面料辅料仍大量依赖中国供应,海运推高交货周期,追不上国内快反订单的节奏,部分订单这两年已经回流。订单回来了,工人却没有跟着回来。谁手里有人、有机器,谁就能把回流的产能吃下来。这才是老板愿意提前投30万的深层原因,省加工费倒在其次,核心是保住有单能接的位置。
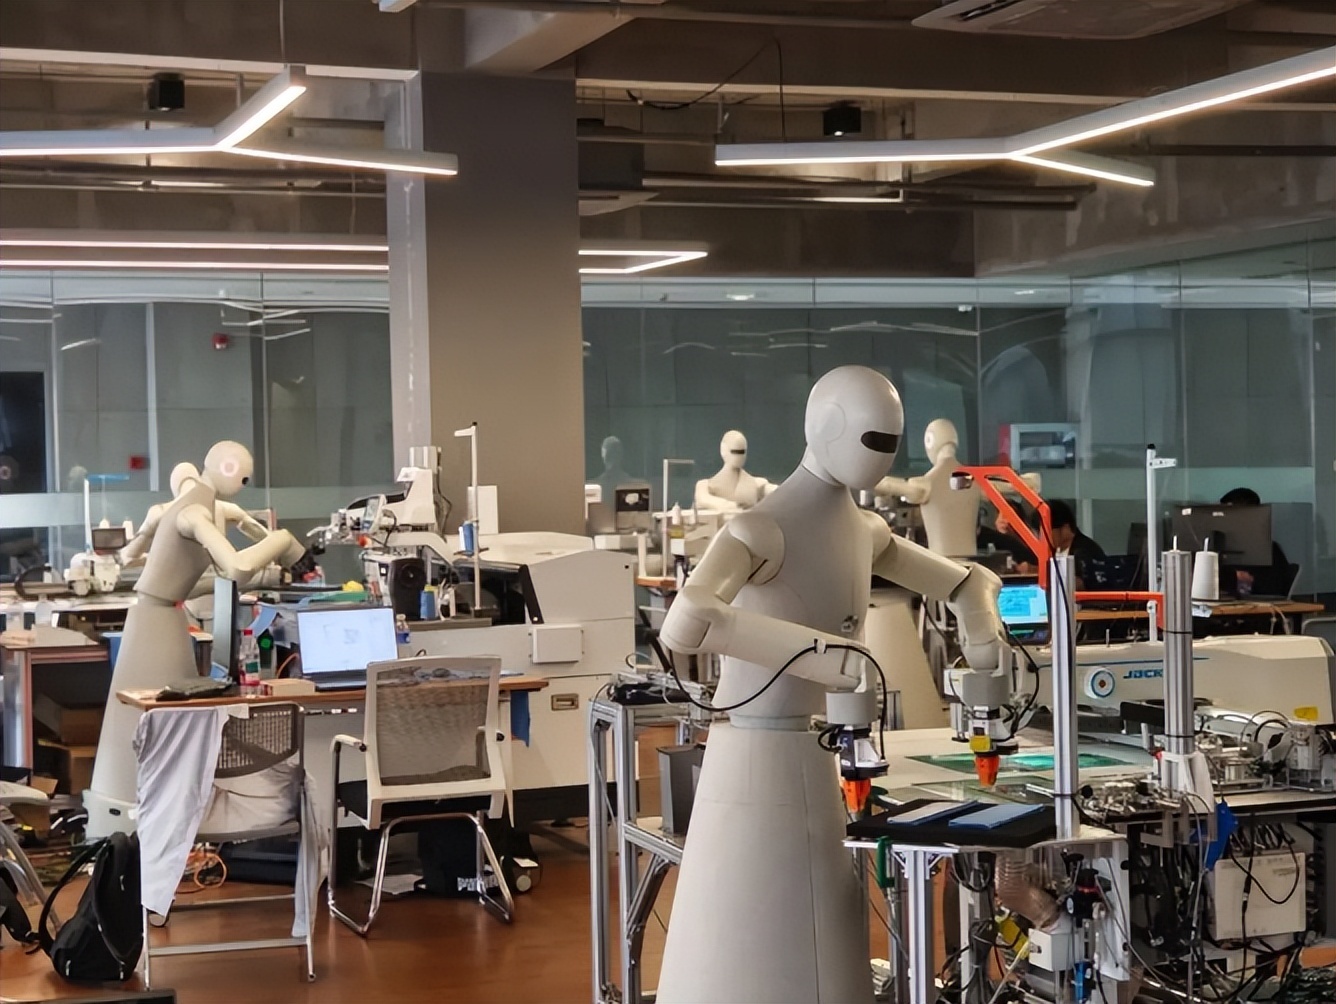
为什么缝纫这道工序,自动化拖到现在才成?根子在材料。钢板放在哪里就是哪里,机械臂按程序执行即可。布料是柔性材料,一抓就变形,一推就起皱,要把口袋布贴到衣身上,误差要控制在一毫米上下,还要中途拐弯走线。服装业因此长期被视为对自动化免疫的行业。全球范围内,汽车、电子这类刚性部件的自动化早已成熟,唯独缝纫这种柔性作业几十年没有实质性突破,机器视觉、触觉传感器与大模型的成熟程度,直接决定了这道工序的自动化进度。过去人手充足,行业没有动力去攻克这块硬骨头,现在人手断了,突破的时点才随之到来,这是需求和技术恰好碰到了一起。艾妮这台机器依靠视觉识别、触觉力控和大模型,边观察褶皱边感知布的厚薄与拉力,边缝边调整。宣传数据需要打折看待,但方向是对的。
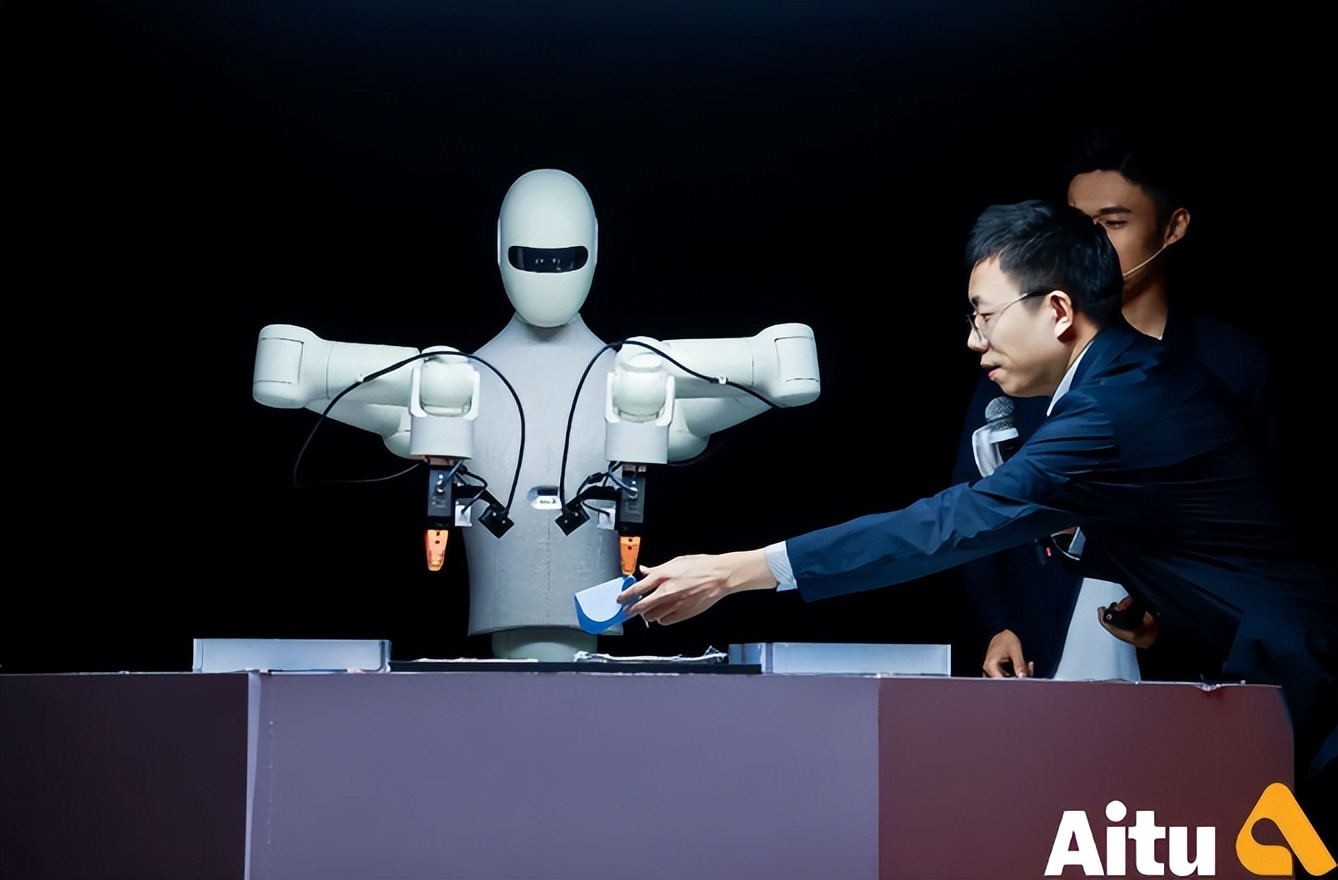
这门手艺的传承方式也在改变。老师傅带徒弟,练出一个贴袋好手需要两三年,手艺随人走,人老手艺就退。机器学会的工艺可以复制,一次调试成功,升级软件后同型号机器都能复用。同样的布料工艺,第一次投入大,之后就是参数迭代。这种复制能力,是人的技能传递做不到的。这层差别,才是30万背后更值得关注的部分,它把经验的载体从人转到了设备。
放到整个具身智能行业看,缝纫机器人的特殊性就清楚了。2026年上半年,国内具身智能与人形机器人公开中标项目218个,合同总额17.23亿元,其中教育科研机构占55.5%,政府及公共平台占20.6%,工业及技术企业仅占21.1%。7月的46个采购项目里,高校与职业院校包揽了九成以上金额。头部人形机器人企业订单量不小,近六成用于科研训练和数据采集,真进入产线的很少。另一家头部企业2025年前三季度的机器人收入,七成来自科研教育,工业应用占比不足一成。
工业场景落地难,根子在价值核算。有车企产线测算,机器人完成单一上下料动作的时间是工人的1.5倍,加上运维与异常处理的人工,综合成本反而更高。效率和成本都不占优,自然缺乏批量替代的理由,多数试点项目因此无法复购推广。此外还有一个深层障碍在数据环节,柔性作业的精度依赖真实产线数据训练,而服装厂的工艺数据往往被视为商业机密,设备企业难以拿到足量的现场数据,这形成了一种循环:拿不到数据就提不高精度,精度不够就落不了地,落不了地就更缺数据。缝纫机器人要把试点做成规模,先要解决数据从哪来的问题。这些障碍在缝纫场景里被部分对冲,别的行业替换的是仍在岗的工人,替换不划算就继续用人;缝纫面对的是正在消失的工人,供给断了,机器哪怕慢一些、贵一些,也是唯一出路。同样是进厂,前者是效率选项,后者是刚性需求,落地的阻力完全不同。
产能与价格的变化方向,会决定这台30万机器能走多远。艾图科技在台州湾新区的缝制机器人制造基地已投产,规划年产1万台,是面向缝制机器人的首个专业工厂。量产对价格的影响可以参照过往经验,手机、新能源车都走过同样的曲线,规模上来后成本逐步下降。30.8万的机器,两三年内降到十几万是有可能的。服装业底座足够大,17万家企业、约2000万从业者,只要替换掉一部分贴袋、上袖、装拉链的工位,需求就远大于年产万台的水平。箱包、鞋、家纺、内衣沿用相近的工艺,这套技术一旦成熟,可以覆盖整个软体制造环节。
配资炒股指南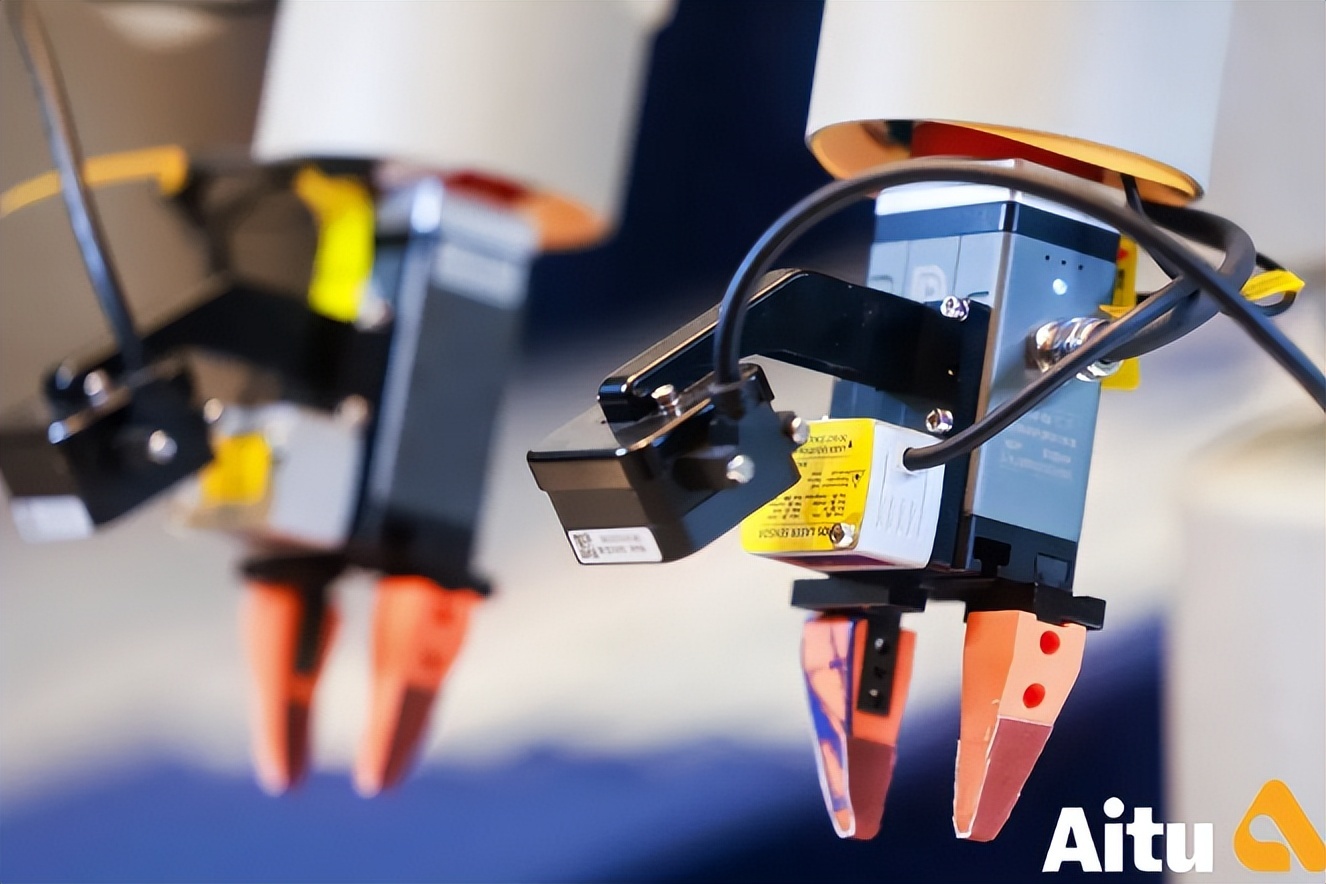
落到具体的厂主和工人,判断可以分层。订单稳定、工位集中、常年有活的中型厂,尽早采购更划算,早投入早回本,还能避开后续采购高峰。淡旺季波动大、依赖外发拼单的小作坊,现阶段不必急于购置整机,可等价格回落或采取租赁方式。工人这一端,五年后仍在缝纫机前的从业者需要提前规划。自动化不会替换全部岗位,但会替换掉只掌握单一缝纫技能的人。懂设备调试、产线维护、工艺管理的人,反而会因机器进入而更稀缺。
缝纫不是孤立的事件。纺织服装、鞋帽、箱包、餐饮、配送,大量劳动密集型行业都在经历同样的用工年龄断层,年轻人不愿进厂,老一代逐年退场。机器人进入缝纫车间,是这个大趋势里技术走得最早、走得最实的一环。看懂这台慢机器,等于提前看懂整个劳动密集型产业接下来五到十年的走向,这层意义让30万的投入有了超出服装业本身的分量。
五年后缝纫机前头坐的是谁?大概率是机器,人会退到机器身后,转向调试、维护与工艺管理的岗位。这些岗位如今已经存在,门槛从手熟转向懂技术。这场变化不是突然发生的,它由招工难的持续累积推动,今天这台慢机器只是第一个可见的回应。
元股证券:ygzq.hk嘲笑它的人,看到的是一次性支出;采购它的厂主,看到的是未来五到八年的用工结构。
这笔账算到哪个维度雪球,决定了五年后谁还坐在缝纫机前,谁已经换了位置。
股票配资网提示:本文来自互联网,不代表本网站观点。