1999年的市场情况似乎在2027年再次上演。保罗·都铎·琼斯,一位在华尔街有四十多年交易经验的人,在最近的一次访谈中表达了对未来的担忧。
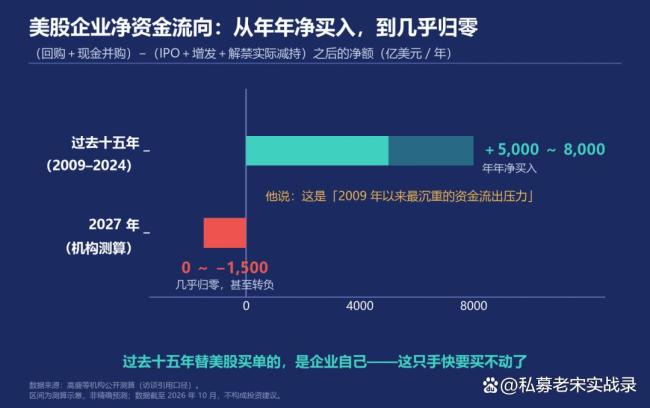
他说,当前的市场非常像1999年:拥抱AI的公司股价飙升,而没有跟上技术步伐的企业则停滞不前。这种“双速市场”现象引人注目。但真正让他忧虑的是资金流向。过去十五年间,美股的最大买家是企业本身——通过回购和并购,每年净买入5,000到8,000亿美元。然而到了2027年,这个数字预计将发生重大变化。
对于普通投资者尤其是A股市场的参与者来说,理解资金的来源和去向比仅仅关注故事更重要。
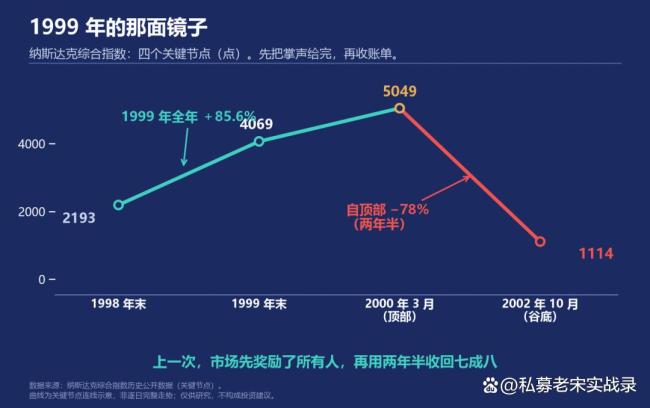
大约一周前,琼斯在一次投资者会议上提问:“在座的各位,有多少人在1999年就已经开始做交易了?”现场约200人中只有20%举手。这意味着当今市场上大部分参与者从未经历过长时间的下跌,他们熟悉的是持续上涨。1999年的纳斯达克指数全年上涨了85.6%,但在随后两年半内跌去了近八成。
1999年的教训并不是要避免参与市场,而是要清楚自己处于上涨周期的哪个阶段,并且明白当市场逆转时谁会率先离场。
元股证券:ygzq.hk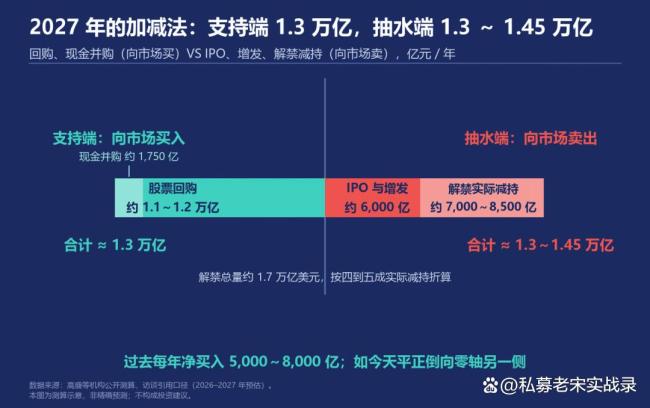
主持人询问目前市场所处的周期位置时,琼斯表示短期内可能表现良好,但从长期来看未必乐观。他特别强调资金流向问题,指出美股正面临自2002年以来最严峻的资金净流出状况。这主要是因为过去支撑股市的主要力量——企业的回购与并购活动——将在2027年大幅减少甚至变为负值。随着SpaceX、Anthropic、OpenAI等公司限售股解禁及新股发行增加,市场将经历根本性转变。
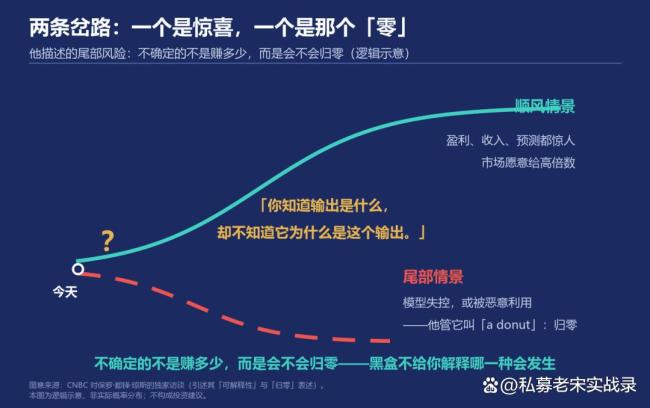
从价值投资角度看,价格短期由买卖决定,长期则取决于业务基本面。但当最大的买方停止购买时,市场对不利消息的容忍度会显著下降,这不是估值问题,而是流动性问题。
琼斯将股市比喻为一个蓄水池,其中进水口代表企业回购和现金并购,出水口则是新股发行、再融资以及限售股解禁后的减持。过去十几年里,进水量远大于出水量,推动股市上涨。预计2027年进出水量将趋于平衡,从而影响整体市场表现。
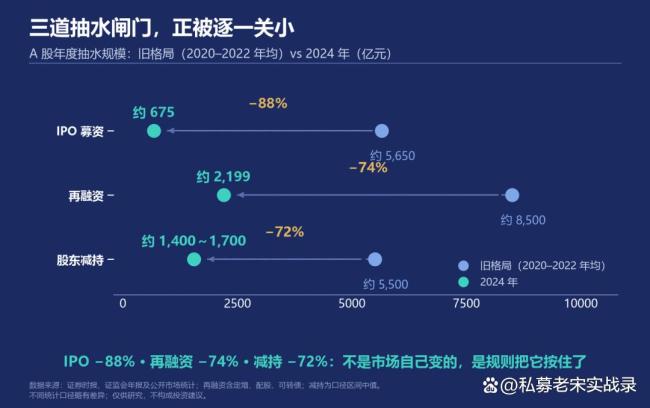
他还提到科技板块正在被重新定价的原因在于责任风险。如果监管机构明确表示模型出现问题后供应商需承担责任,则所有盈利预测都需要重新评估。这种情况下的不确定性使得即使拥有出色业绩的企业也可能失去其安全边际。
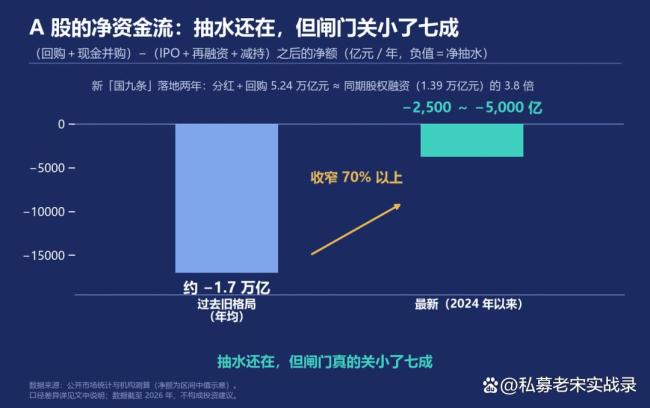
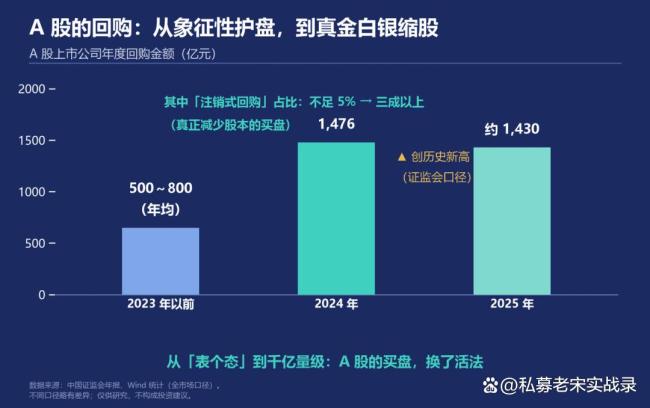
对于A股市场而言,尽管也存在类似的资金流动问题,但近年来规则调整已使情况有所改善。例如,企业回购金额显著增加,同时新股发行、再融资及大股东减持等活动受到更严格控制,减少了市场抽水规模。因此,虽然同为“蓄水池”,A股与美股却处于不同发展阶段。
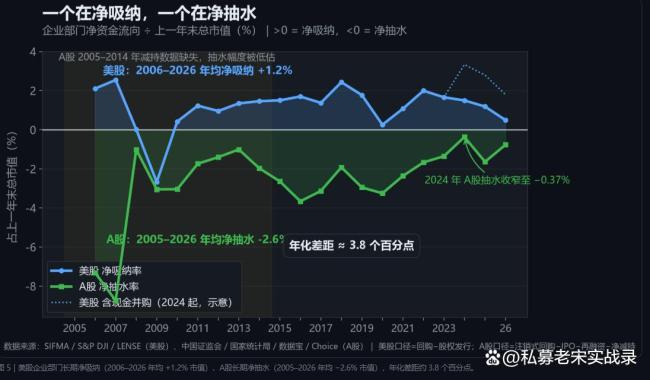
重温这场访谈提醒我们保持常识,在噪音中寻找真相。区分好公司与好价格,认识到赚取收益的本质是基于实际业务还是市场波动,并且在面对不可预测的风险时保持谨慎态度。短期情绪与长期资金流动共同决定了市场走向配资开户哪个平台快,明智的选择永远关乎合理的价格与仓位管理。
股票配资网提示:本文来自互联网,不代表本网站观点。